Spis treści
Działki ROD, czyli rodzinne ogrody działkowe, cieszą się w Polsce ogromną popularnością. Szczególnie upodobali je sobie mieszkańcy miast, którzy – stosunkowo niewielkim kosztem – zyskują dzięki temu przestrzeń rekreacyjną blisko swojego miejsca zamieszkania. W Polsce istnieje ok. 5 tys. ogrodów działkowych, na których znajduje się ok. 900 tys. działek.
Obiekty usytuowane na parcelach są narażone na działanie sił natury, pożary, włamania i nie tylko. Czy działkę ROD można zatem ubezpieczyć? A jeśli tak, to jaki jest zakres ochrony?
Co warto zapamiętać?
Choć sam grunt Rodzinnych Ogrodów Działkowych należy do Polskiego Związku Działkowców, użytkownik może w pełni ubezpieczyć znajdujący się na nim domek, altanę, roślinność oraz wszelkie zgromadzone mienie.
Najbardziej opłacalnym sposobem na zabezpieczenie działki ROD jest zazwyczaj dokupienie rozszerzenia do standardowej polisy mieszkaniowej, co wiąże się ze znacznie niższą dopłatą niż zakup osobnego ubezpieczenia.
Aby domek letniskowy mógł zostać objęty ochroną, musi spełniać konkretne wymogi formalno-techniczne, takie jak trwałe związanie z gruntem oraz odpowiednie zabezpieczenia drzwi i okien przed włamaniem.
Oferty ubezpieczycieli różnią się zakresem, oferując podstawową ochronę od wybranych ryzyk nazwanych lub kompleksowe warianty all risks, które obejmują nawet nietypowe zdarzenia czy obiekty mobilne, np. domki holenderskie.
Wysokość składki zależy głównie od zadeklarowanej sumy ubezpieczenia, materiałów konstrukcyjnych budynku, poziomu zabezpieczeń antywłamaniowych oraz ryzyka kradzieży mienia.
Niezachowanie odpowiednich środków ostrożności, brak wymaganych przeglądów technicznych instalacji czy niedozwolone składowanie gotówki i biżuterii mogą skutkować odmową wypłaty odszkodowania przez ubezpieczyciela.
Czy działkę ROD można ubezpieczyć?
Tak, możesz objąć działkę ROD ubezpieczeniem nieruchomości, ale najczęściej wymaga to zakupu rozszerzenia polisy mieszkaniowej. Ochrona nie obejmuje samego gruntu, który nie jest Twój – należy do Polskiego Związku Działkowców (PZD). Jednak wszystko, co znajduje się na działce, może podlegać polisie. Mowa zarówno o fundamentach domku, jak i altance, czy ruchomościach znajdujących się w domku. Oczywiście najpierw musisz wybrać wariant ubezpieczenia, który to obejmuje.
Jeżeli chcesz wykupić ubezpieczenie działki ROD, towarzystwo ubezpieczeniowe najpewniej zaoferuje Ci rozszerzenie polisy domu i mieszkania, co wiąże się z podwyższeniem składki, ale przeważnie nie będzie to wysoka kwota. Najpierw musisz ubezpieczyć podstawową nieruchomość, którą jest Twój dom lub mieszkanie. Zakres może być nawet podstawowy. Następnie do tego dokupujesz dodatek do ubezpieczenia nieruchomości zamieszkiwanej stale. Aby polisa objęła domek letniskowy, który masz na działce ROD, musi spełnić wymagania wynikające z umowy. Najczęściej musi to być obiekt trwale związany z gruntem, mieć wszystkie otwory drzwiowe i okienne. Powinien być wyposażony w rodzaj zamków wymagany przez towarzystwo. Ponadto musi to być obiekt zgodny z definicją domku letniskowego. Sprawdź ją w ogólnych warunkach ubezpieczenia (OWU).
Zgodnie z dokumentami UNIQA domek letniskowy to:
budynek trwale związany z gruntem w układzie wolno stojącym, znajdujący się na działce rekreacyjnej (w tym na terenie rodzinnych ogrodów działkowych), przeznaczony na cele rekreacyjne i mieszkalne, zamieszkiwany czasowo.
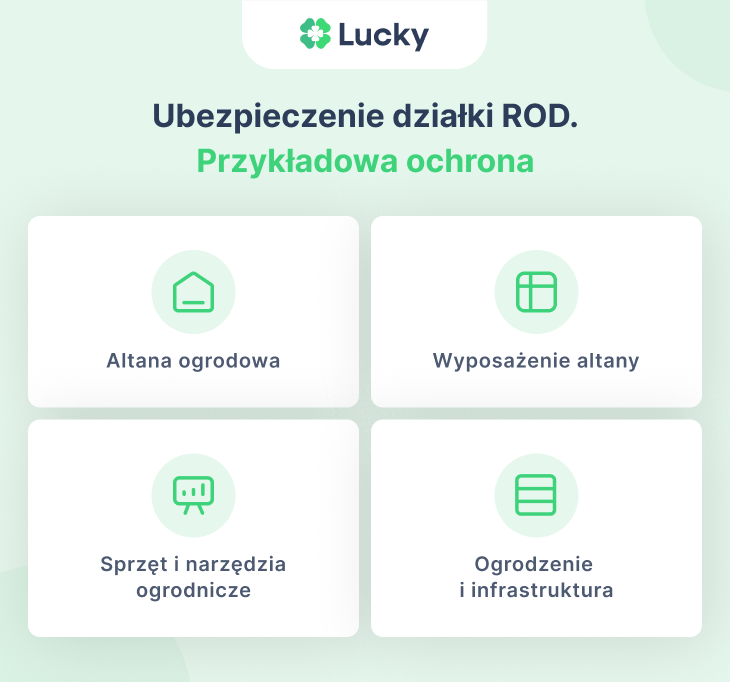
W ramach polisy ochroną możesz objąć mury, elementy stałe, ruchomości domowe i obiekty, które znajdują się na gruncie, nawet roślinność. Ochrona może obejmować nie tylko działkę ROD, ale też wszystko, co się na niej znajduje.
Czym jest działka ROD?
Definiuje to art. 2 pkt 5 ustawy o rodzinnych ogrodach działkowych:
to wydzielony obszar lub obszary przeznaczone na cele rodzinnych ogrodów działkowych składające się z działek i terenu ogólnego, służące do wspólnego korzystania przez działkowców, wyposażone w infrastrukturę ogrodową.
Obejmując działkę ROD, uzyskujesz prawo do korzystania z niej na zasadach określonych w ustawie i regulaminie ROD. Możesz korzystać z gruntu, uprawiać na nim rośliny i mieć altanę, odstąpić działkę inne osobie albo przekazać w darowiźnie. Jednak zabronione jest całoroczne mieszkanie na jej terenie.
Czy można wykupić wyłącznie ubezpieczenie działki ROD?
Tak, takie oferty są dostępne, ale zazwyczaj bardziej opłaca się skorzystać z rozszerzenia do standardowego ubezpieczenia domu. Polisy, które obejmują działkę ROD, znajdziesz w ofercie towarzystw:
UNIQA – odpowiedzialność ubezpieczyciela obejmuje ryzyka nazwane, np. silny wiatr, pożar, a także utratę mienia w przypadku kradzieży z włamaniem. Opcjonalnie możesz rozszerzyć polisę o ochronę garażu, wiaty, budynku gospodarczego, pergoli czy murowanego grilla. W przypadku kradzieży ochrona obejmuje m.in. zapasy gospodarstwa domowego, dywany, odzież, książki czy też narzędzia gospodarcze. W pakiecie nie znajduje się OC w życiu prywatnym.
PZU – zapewnia szeroką ochronę ubezpieczeniową działki w standardzie. Obejmuje wszystkie zdarzenia, nawet takie, których nie jesteś w stanie przewidzieć, poza wyłączeniami odpowiedzialności. Działa w przypadku pożaru, zalania, dewastacji, przepięcia, kradzieży z włamaniem. Polisa obejmuje również domki letniskowe niezwiązane trwale z gruntem, np. holenderskie, i rośliny ogrodowe. Ubezpieczenie działa także w przypadku mebli, sprzętu sportowego, odzieży, sprzętu do majsterkowania czy ogrodniczego.
Ważne
Jeśli dom jest budynkiem i ma co najmniej cztery instalacje (wodną, kanalizacyjną, ogrzewania i elektryczną), to w PZU jest ubezpieczany jako dom jednorodzinny.
Powyższe oferty są przykładowe. Polisę możesz znaleźć także u innych ubezpieczycieli.
Zanim zdecydujesz się kupić oddzielne ubezpieczenie domku letniskowego, sprawdź, ile będzie Cię kosztować rozszerzenie podstawowej polisy mieszkaniowej o ten obiekt. Prawdopodobnie będzie to tańsze niż odrębne ubezpieczenie.
Ile kosztuje ubezpieczenie ogródka działkowego?
Składka zależy od zakresu ochrony. Jeśli chcesz nią objąć wyłącznie mury domku letniskowego, zapłacisz mniej niż w przypadku ujęcia ryzyka kradzieży z włamaniem, czy też szkód w innych obiektach na posesji, np. altanki. W przypadku gdy polisa ją obejmuje, znaczenie może mieć materiał, z którego ją wykonano. Kolejna ważna kwestia, to rozszerzenia, na które się zdecydujesz. Im będzie ich więcej, tym wyższe koszty.
Czynniki, które mają największy wpływ na składkę, to:
suma ubezpieczenia – powinna być adekwatna do wartości, ale im wyższa, tym większa składka;
ubezpieczenie od kradzieży – podwyższa cenę, ale na działkach ogrodowych ryzyko takich zdarzeń jest duże, więc warto z tego skorzystać;
materiał, z którego wykonano domek – ryzyko jest wyższe w przypadku drewnianego obiektu i to przekłada się na cenę;
zabezpieczenia – polisa może kosztować mniej, jeśli korzystasz z atestowanych zamków lub masz kraty w oknach.
Jeśli kupujesz ubezpieczenie działki ROD w ramach polisy obejmującej Twoją podstawową nieruchomość mieszkalną, to właśnie jej parametry mają główny wpływ na cenę. Możliwe, że składka wyniesie 300 zł, jak i 1500 zł. W przypadku wyboru odrębnej polisy, np. w UNIQA cena zaczyna się od 139 zł. Jednak dopiero indywidualna kalkulacje pokaże, ile zapłacisz za ochronę.
Przy wyborze polisy zwróć uwagę, ile kosztuje opcja all risks. Być może zapłata niewiele wyższej kwoty pozwoli Ci się zabezpieczyć również na wypadek nietypowych sytuacji.
Czego nie obejmuje ubezpieczenie domku letniskowego?
Sprawdź OWU, aby dowiedzieć się, jakie są wyłączenia odpowiedzialności w przypadku danej polisy. Ubezpieczyciel może odmówić wypłaty odszkodowania w przypadku takich zdarzeń jak:
brak przeglądu kominiarskiego – w efekcie czego doszło do pożaru od sadzy w kominie;
kradzież lub uszkodzenie mienia, którego nie obejmuje polisa – np. pozostawioną gotówkę, trofea myśliwskie, biżuterię, oprogramowanie;
kradzież przy pozostawionych otwartych drzwiach lub oknie – rażące zaniedbanie, w wyniku którego ubezpieczyciel odmówi wypłaty odszkodowania;
nieszczelny dach doprowadził do zalania – jeśli wynika to z wieloletnich zaniedbań, a nie zdarzenia losowego, to ubezpieczyciel nie poniesie odpowiedzialności finansowej za zdarzenie.
Upewnij się, w jakich przypadkach towarzystwo ubezpieczeniowe nie wypłaci odszkodowania.
W PZU, jeśli nie wykonasz obowiązkowego przeglądu technicznego przewodu kominowego, instalacji gazowej albo elektrycznej w domku letniskowym, dalej możesz otrzymać odszkodowanie, ale maksymalnie do 50% sumy ubezpieczenia. Dotyczy to domków, które mają nie więcej niż 50 lat.
FAQ: najczęściej zadawane pytania o ubezpieczenie działki ROD
Autor

Spec. ds. finansów i ubezpieczeń
Od 2015 roku tworzę content z zakresu finansów, ubezpieczeń i nieruchomości. Mam duże doświadczenie w projektach dla towarzystw ubezpieczeniowych, banków i firm pożyczkowych. Każda publikacja ma przekazywać maksimum treści i wartościowe dane - pomagam lepiej zrozumieć produkty finansowe.