Spis treści
Według Polskiej Akademii Nauk powodzie w Polsce powodują najwięcej strat ze wszystkich klęsk żywiołowych – odpowiadają za aż 40% z nich. W ostatnich dekadach kilka razy doprowadziły do ogromnych zniszczeń. Jeśli mieszkasz na terenie zagrożonym powodzią, Twoje ubezpieczenie nieruchomości powinno obejmować takie ryzyko. Czy każda polisa działa w jego przypadku? O czym warto pamiętać? W tym artykule wyjaśniamy jak działa ubezpieczenie domu od powodzi, na co zwrócić uwagę przy wyborze polisy oraz jak uzyskać świadczenie za szkody powodziowe.
Co warto zapamiętać?
Standardowa polisa mieszkaniowa zazwyczaj obejmuje jedynie zalanie, natomiast skuteczna ochrona przed powodzią wymaga wykupienia dodatkowego rozszerzenia lub wariantu all risks.
Brak odpowiedniego ubezpieczenia naraża właścicieli na ogromne koszty, podczas gdy wypłacane odszkodowania za zniszczony dom czy mienie sięgają nawet ponad 170 tysięcy złotych.
Ochrona ubezpieczeniowa od powodzi może objąć nie tylko mury i stałe elementy, ale także wyposażenie domu, infrastrukturę posesji oraz biżuterię.
Ubezpieczyciele mają prawo odmówić sprzedaży polisy lub podnieść składkę na terenach o wyższym ryzyku zalania, wyznaczanych na podstawie specjalnych stref powodziowych.
Każda nowo zawarta polisa powodziowa objęta jest okresem karencji trwającym zwykle od 14 do 30 dni, podczas którego ubezpieczyciel nie ponosi odpowiedzialności za powstałe szkody.
Trzymanie przedmiotów w piwnicy poniżej 14 cm od podłogi czy obecność udziału własnego w umowie to możliwe wyłączenia odpowiedzialności, które mogą obniżyć lub całkowicie zablokować wypłatę odszkodowania.
Czym jest powódź w polisie ubezpieczeniowej?
Definicję powodzi znajdziesz w ogólnych warunkach ubezpieczenia (OWU). Może się nieco różnić w zależności od towarzystwa, ale zazwyczaj mowa o zalaniu terenów na skutek:
podniesienia poziomu wody w korytach wód płynących lub stojących,
spływu wód po zboczach lub stokach na terenach górskich lub falistych,
podniesienia się poziomu wód przybrzeżnych,
opadów deszczu o współczynniku wydajności co najmniej 4 ustalonym przez Instytut Meteorologii i Gospodarki Wodnej (IMGW-PIB).
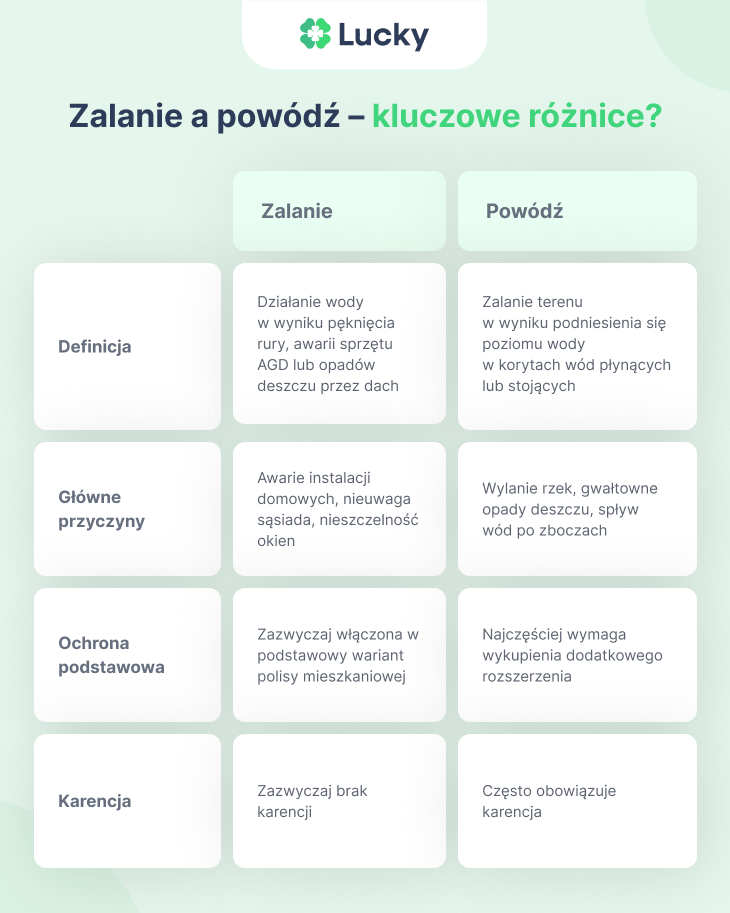
W zasadzie każde ubezpieczenie nieruchomości może obejmować powódź, ale zazwyczaj będzie się to wiązać z umową dodatkową, czyli rozszerzeniem ochrony i wzrostem stawki. Jeśli jednak w Twoim miejscu zamieszkania występuje takie zagrożenie, posiadanie polisy, jest jedynym słusznym wyborem.
Ważne
Zalanie i powódź to w polisach dwa różne ryzyka. Pierwsze ze zdarzeń może wynikać np. z awarii instalacji wodno-kanalizacyjnej czy pęknięcia rury. Zazwyczaj jest objęte ochroną w ramach podstawowego wariantu polisy. Powódź wymaga wspomnianego rozszerzenia.
Ile wynosi odszkodowanie za powódź?
Maksymalna kwota odszkodowania zależy od sumy ubezpieczenia i poniesionych strat. Powódź może doprowadzić do bardzo kosztownych uszkodzeń. W 2024 roku doszło do niej na południu Polski. Jak poinformowała Polska Izba Ubezpieczeń (PIU), w 2024 roku Polacy otrzymali 3,7 mld zł odszkodowań i świadczeń w związku z żywiołami oraz skutkami powodzi. To o 64,1% więcej niż rok wcześniej. Polska Izba Ubezpieczeń podała również konkretne przykłady wypłaconych odszkodowań:
Zdarzenie | Wysokość odszkodowania | Wysokość składki (roczna) |
|---|---|---|
Zalanie lokalu usługowego wraz z meblami (w czasie powodzi) | 11 604,45 zł | 657,67 zł |
Zalanie biura i pomieszczenia socjalnego | 16 153,92 zł | 2 112,00 zł |
Zalanie domu wraz z ruchomościami | 174 890,36 zł | 578,25 zł |
Zalanie mieszkania w Lądku-Zdroju | 102 246,19 zł | 378,52 zł |
Zalanie domu, garażu, ogrodzenia oraz zabranie fotowoltaiki przez wodę | 137 022,16 zł | 770,25 zł |
W każdym z tych przypadków brak odpowiedniej polisy oznaczałby konieczność poniesienia wszystkich kosztów z własnych środków. Łączna liczba poszkodowanych w powodzi wyniosła około 230 tys., przy czym 5 tys. osób musiało opuścić swoje domy podczas ewakuacji.
Co może obejmować ubezpieczenie od powodzi?
Aby zapewnić Ci szeroką ochronę, polisa powinna obejmować:
· mury i elementy stałe (np. podłogi, parapety, okna),
· ruchomości domowe (meble, sprzęt RTV i AGD),
· mienie specjalne (np. biżuterię),
· infrastrukturę posesji (altana, ogrodzenie, garaż wolnostojący),
· budowle w budowie.
Oczywiście, ubezpieczenie domu powinno być dostosowane do Twoich oczekiwań i ryzyk, które występują w przypadku danej nieruchomości.
Warto wiedzieć
Niektóre polisy mogą obejmować również szkody będące następstwem powodzi, jednak zakres ochrony różni się między ubezpieczycielami.
Warto sprawdzić w OWU, czy obejmuje on m.in. zawilgocenie lub szkody spowodowane przez wody gruntowe.
Jeśli chcesz, aby ochrona działała w przypadku jak największej liczby ryzyk, wybierz ubezpieczenie all risks, które działa nawet w przypadku zdarzeń, których możliwość wystąpienia nie przyszła Ci do głowy. Taka polisa obejmuje wszystkie zdarzenia losowe, o ile nie zostały wyraźnie wyłączone w OWU.
Czy ubezpieczenie od powodzi może objąć każdą nieruchomość?
Tak, teoretycznie polisa może objąć ochroną każdą nieruchomość, ale w praktyce ubezpieczyciel ma prawo odmówić zawarcia umowy, jeśli uzna, że w danym przypadku będzie ponosić zbyt duże ryzyko. Bardzo prawdopodobne również, że zaproponuje ochronę, ale przy bardzo wysokiej składce. Ubezpieczyciele mają różny system wyliczania ceny za ochronę.
Na przykład UNIQA bierze pod uwagę strefy powodziowe, ustalone na podstawie map zagrożenia ryzyka opracowanych przez Krajowy Zarząd Gospodarki Wodnej. Wyróżnia:
strefę I – znikome zagrożenie,
strefę II – małe prawdopodobieństwo powodzi,
strefę III – zagrożenie wystąpienia ryzyka powodzi,
strefę IV – szczególne zagrożenie ryzyka powodzi.
Strefa IV nie jest obejmowana ochroną, chyba że indywidualnie zostaną ustalone odpowiednie warunki. Obszar nieujęty przez danego ubezpieczyciela może być zaakceptowany u innego, dlatego w każdym przypadku sprawdź, co zaoferują pozostałe towarzystwa. Polisa dla domu znajdującego się na terenach zalewowych, o ile dostępna, będzie zazwyczaj droższa.
Warto wiedzieć
Zakup ubezpieczenia domu lub innej nieruchomości warto poprzedzić wnikliwą analizą ofert towarzystw ubezpieczeniowych. Z pomocą przychodzą darmowe narzędzia, tj. porównywarki polis mieszkaniowych.
Allianz nie weźmie odpowiedzialności finansowej za tzw. powódź przewidywalną. Zgodnie z OWU chodzi o zdarzenia w miejscach, gdzie w ciągu 10 lat przed zawarciem umowy powódź wystąpiła co najmniej dwukrotnie.
Możliwe, że Twoje ubezpieczenie mieszkania obejmuje powódź, ale obowiązuje wkład własny. Oznacza to, że otrzymasz odszkodowanie, które zostanie pomniejszone, np. o 30%. Zatem, jeśli szkodę wyceniono na 100 tys. zł, to otrzymasz tylko 70 tys. zł. Udział własny w szkodzie obniża składkę, ale może Cię narazić na wysokie koszty, jeśli dojdzie do powodzi. Nie uzyskasz kwoty, która wystarczy na naprawę wszystkich szkód.
Ile trwa okres karencji w polisie powodziowej?
Karencja w ubezpieczeniu nieruchomości od powodzi wynosi od 14 do 30 dni. Jeżeli w tym czasie dojdzie do powodzi, ubezpieczenie nieruchomości nie zadziała. Towarzystwo jest zwolnione z ponoszenia odpowiedzialności finansowej. Ubezpieczyciele w ten sposób zabezpieczają się przed zawarciem umowy w sytuacji, gdy obecnie występuje bardzo duże ryzyko powodzi na danym obszarze.
Okres karencji to jeden z czynników, które warto wziąć pod uwagę przed zawarciem umowy ubezpieczenia. Zobacz, ile wynosi w różnych towarzystwach:
Nazwa ubezpieczyciela | Okres karencji |
|---|---|
Benefia | 30 dni |
Generali | 30 dni |
Europa | 30 dni |
Inter Polska | 14 dni |
LINK4 | 30 dni |
MTU24 | 30 dni |
UNIQA | 30 dni |
TUZ | 30 dni |
Wiener | 14 dni |
Ile kosztuje ubezpieczenie domu od powodzi?
Cena ubezpieczenia Twojej nieruchomości od powodzi zależy od kilku czynników i zaczyna się już od około 200 zł rocznie. Jednak na ostateczną kwotę za ochronę wpływają:
wartość nieruchomości,
zakres ochrony,
suma ubezpieczenia.
Duże znaczenie ma zakres ochrony. Jeśli chcesz się zabezpieczyć, polisa mieszkaniowa powinna obejmować wartość mienia, które masz w domu. W ramach podstawowej polisy mieszkaniowej często nie uzyskasz takiej ochrony. Upewnij się, czy suma ubezpieczenia dla ruchomości odpowiada wartości wyposażenia domu.
Jakie są wyłączenia odpowiedzialności w ramach ochrony nieruchomości od powodzi?
Polisa mieszkaniowa może obejmować różne wyłączenia odpowiedzialności. Standardowym jest okres karencji, czyli wspomniane 14-30 dni od zawarcia umowy, kiedy ubezpieczyciel nie ponosi odpowiedzialności.
Jeśli trzymasz rzeczy w piwnicy lub magazynie, a znajdują się niżej niż 14 cm nad podłogą, niektórzy ubezpieczyciele odmówią wypłaty. W takich miejscach warto składować rzeczy np. na paletach. Przyczyną wyłączenia odpowiedzialności może być również lokalizacja nieruchomości na terenie, który nie może być objęty ochroną.
FAQ: najczęściej zadawane pytania o ubezpieczenie od powodzi
Źródła:
Autor

Spec. ds. finansów i ubezpieczeń
Od 2015 roku tworzę content z zakresu finansów, ubezpieczeń i nieruchomości. Mam duże doświadczenie w projektach dla towarzystw ubezpieczeniowych, banków i firm pożyczkowych. Każda publikacja ma przekazywać maksimum treści i wartościowe dane - pomagam lepiej zrozumieć produkty finansowe.


