Spis treści
Tylko w 2025 roku ubezpieczyciele wypłacili 17,5 mld zł świadczeń z polis na życie. Polacy przeznaczyli z kolei 24,8 mld zł na składki ubezpieczeń na życie - tak wynika z raportu PIU. Z roku na rok rośnie świadomość dotycząca konieczności zadbania o finanse i bezpieczeństwo rodziny. Czy wiemy jednak, jak wybrać najlepsze ubezpieczenie i nie przepłacić za ochronę? W tym artykule wyjaśniamy krok po kroku na co zwrócić uwagę przy wyborze polisy na życie i jak wybrać najlepszą, dopasowaną do indywidualnych potrzeb ofertę.
Co warto zapamiętać?
Wybór ubezpieczenia na życie to jedna z kluczowych decyzji, od której zależy poczucie bezpieczeństwa całej rodziny.
Polisy na życie mogą być terminowe lub bezterminowe, indywidualne lub grupowe. Mogą obejmować również inne zdarzenia niż śmierć ubezpieczonego, np. poważne zachorowanie, pobyt w szpitalu, leczenie następstw nieszczęśliwego wypadku.
Przy wyborze ubezpieczenia warto korzystać z darmowych narzędzi, tj. porównywarki ubezpieczeń oraz aktualne rankingi polis.
Zarówno porównywarki ubezpieczeń jak i rankingi porównują różne oferty ubezpieczeń, uwzględniając takie parametry jak wysokość składki, zakres ochrony, zasady wypłaty świadczeń.
Na satysfakcję z ochrony ubezpieczeniowej składają się m.in. dopasowanie zakresu ochrony do potrzeb, cena ubezpieczenia, przejrzyste zasady wypłaty świadczeń, dopasowana suma ubezpieczenia oraz krótka lista wyłączeń odpowiedzialności.
Najlepsze ubezpieczenie na życie to takie, które jest dopasowane do potrzeb ubezpieczonego i jego możliwości finansowych.
Jak wybrać najlepsze ubezpieczenie na życie?
Polisy na życie stały się produktami powszechnie dostępnymi. Możemy zakupić je w zakładzie ubezpieczeń; przy okazji zawierania umowy na usługi telekomunikacyjne; w banku; na poczcie, czy nawet w zakładzie pracy, jako ubezpieczenie grupowe. Warto mieć świadomość, że polisy te różnią się znacząco:
zakresem ochrony;
wysokością miesięcznej składki;
wyłączeniami odpowiedzialności;
karencją (okres po podpisaniu umowy, w trakcie którego ochrona nie działa);
wysokością sumy ubezpieczenia.
Jak działa ubezpieczenie na życie?
Polisa na życie w podstawowej formie chroni rodzinę na wypadek Twojej śmierci. Wybór ubezpieczenia z szerokim zakresem ochrony umożliwia otrzymanie świadczenia również w przypadku problemów zdrowotnych, tj. poważne zachorowanie, czy uszczerbek na zdrowiu powstały w wyniku nieszczęśliwego wypadku.
Polisy terminowe | Ubezpieczenia bezterminowe | |
|---|---|---|
Indywidualne ubezpieczenie na życie | Ochrona na czas określony (od roku do nawet 40 lat) | Ubezpieczenie na całe życie |
Grupowe ubezpieczenie na życie | Polisa na rok z możliwością przedłużenia | Brak bezterminowej ochrony |
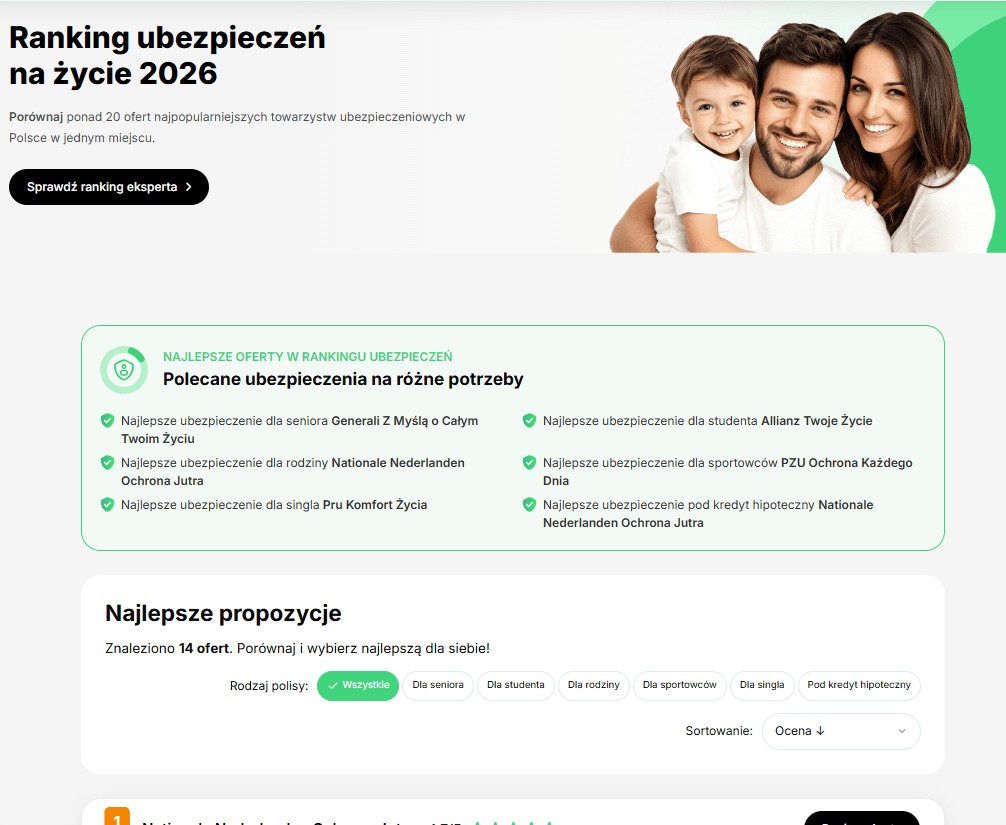
Nie ma jednego najlepszego ubezpieczenia na życie, ale szukając dla siebie korzystnej oferty warto przejrzeć produkty największych towarzystw ubezpieczeniowych, tj. Nationale-Nederlanden, PZU, Pru, Warta, Uniqa, Generali, itp. Jeżeli nie masz czasu na samodzielne przeglądanie ofert na stronach wielu ubezpieczycieli, pomocne może okazać się skorzystanie z Rankingu Polis na Życie.
Sprawdź różnice między ubezpieczeniem terminowym i bezterminowym >>
Rodzaj ubezpieczenia ma znaczenie
Zanim przejdziemy do wyboru konkretnych ofert powinniśmy zastanowić się, jakiego produktu szukamy. Czy liczymy na ochronę na całe życie? A może potrzebujemy ubezpieczenia wyłącznie na czas spłaty kredytu hipotecznego? Warto wiedzieć, że do umowy podstawowej na wypadek śmierci ubezpieczonego ubezpieczyciele umożliwiają zawarcie umów dodatkowych. Ochronę można rozszerzyć m.in. o:
świadczenie z tytułu poważnego zachorowania;
niezdolność do samodzielnej egzystencji;
świadczenia z tytułu trwałego uszczerbku na zdrowiu, operacji lub hospitalizacji;
pokrycie kosztów leczenia za granicą (nawet do 2 000 000 euro);
wsparcie w leczeniu nowotworów, cukrzycy, chorób psychicznych;
leczenie skutków następstw nieszczęśliwego wypadku;
assistance medyczny.
Warto wiedzieć
W ubezpieczeniach grupowych często w zakresie ochrony jest również śmierć w wyniku nieszczęśliwego wypadku lub wypadku komunikacyjnego, śmierć rodziców, a także urodzenie się dziecka.
Przegląd rodzajów ubezpieczeń na życie znajdziesz w osobnym artykule.
Jaki rodzaj ubezpieczenia na życie wybrać? [Analiza potrzeb]
Cel | Dla kogo? | |
|---|---|---|
Grupowe ubezpieczenie na życie | Uzyskanie szybkiej, taniej i krótkoterminowej ochrony na wypadek wielu różnych zdarzeń | Dla pracowników, freelancerów, osób z problemami zdrowotnymi, którzy chcą taniej, szerokiej ochrony na małe sumy ubezpieczenia |
Indywidualne ubezpieczenie na życie | Skonstruowanie ochrony ubezpieczeniowej dopasowanej do indywidualnych potrzeb rodziny | Dla osób, które chcą same zdecydować o wysokości sumy ubezpieczenia i zakresie ochrony |
Ubezpieczenie na życie i dożycie | Zabezpieczenie rodziny na wypadek śmierci ubezpieczonego z gwarancją wypłaty określonej kwoty w przypadku dożycia końca umowy | Dla osób, które chcą zabezpieczyć bliskich na wypadek swojej śmierci i otrzymać gwarantowaną wypłatę na koniec umowy |
Ubezpieczenie posagowe | Odłożenie pieniędzy na przyszłość dziecka, np. na studia, zakup samochodu, wkład własny w nieruchomość | Dla rodziców, dziadków, którzy chcą systematycznie odkładać pieniądze na przyszłość dziecka |
Ubezpieczenie z UFK | Uzyskanie podstawowej ochrony i inwestowanie pieniędzy w ubezpieczeniowe fundusze kapitałowe | Dla osób, które chcą połączyć ochronę ubezpieczeniową z gromadzeniem kapitału |
Ubezpieczenie grupowe z zakładu pracy czy otwarte grupówki raczej nie sprawdzą się jako zabezpieczenie hipoteki. Z kolei indywidualne ubezpieczenie na życie z rozbudowanym zakresem ochrony i wysokimi sumami ubezpieczenia może okazać się zbyt kosztowne i niedopasowane do potrzeb seniora. Na tym etapie warto ustalić cel zakupu polisy i na jego podstawie dobrać rodzaj ubezpieczenia.
Jak wybrać indywidualne ubezpieczenie na życie?
Gdy wiemy już jaki rodzaj ubezpieczenia najlepiej odpowiada naszym potrzebom, możemy rozejrzeć się za najkorzystniejszymi ofertami. Na tym etapie warto przejrzeć porównania ofert oraz ranking ubezpieczeń na życie. To szybki sposób na przefiltrowanie kilkunastu ofert i sprawdzenie, które z nich mogą potencjalnie sprawdzić się w naszej sytuacji.
Oferty, które na pierwszy rzut oka wydają się nam najbardziej atrakcyjne możemy dodatkowo przeanalizować, odpowiadając sobie na następujące pytania:
Jakie ograniczenia wiekowe stosuje ubezpieczyciel?
Jaki jest zakres ubezpieczenia?
Po spełnieniu jakich warunków ubezpieczyciel wypłaci świadczenia?
Na jaki czas można zawrzeć umowy dodatkowe? Co obejmuje ubezpieczenie w wariancie podstawowym i rozszerzonym?
Czy ubezpieczenie jest elastyczne i umożliwia zmianę warunków umowy, np. czasowe podwyższenie sumy ubezpieczenia, podpisanie umowy dodatkowej lub zrezygnowanie z niektórych elementów ochrony, dodanie członków rodziny do polisy w czasie trwania umowy?
Jaki okres karencji przewiduje ubezpieczyciel w ramach określonych zdarzeń, np. urodzenie dziecka, poważne zachorowanie?
Jakie zdarzenia pojawiają się w liście wyłączeń odpowiedzialności?
Jakie wyłączenia przewiduje ubezpieczyciel w przypadku umów dodatkowych?
Jakie są różnice w składce miesięcznej w ramach podobnego zakresu ochrony w różnych polisach?
Dodatkowo, jeżeli nie jesteśmy pewni, czy dane towarzystwo ubezpieczeń jest godne zaufania możemy sprawdzić je w bazie KNF.
Jak szybko uzyskać porównanie ofert kilku towarzystw ubezpieczeń?
Spec. ds. finansów i ubezpieczeń
Żeby zaoszczędzić czas możemy po prostu wypełnić prosty formularz potrzeb w porównywarce ubezpieczeń i na tej podstawie otrzymamy dopasowane propozycje polis, które później możemy omówić szczegółowo z ekspertem na darmowej konsultacji online.
Korzystając z porównywarki nie musimy samodzielnie przeglądać i odfiltrowywać ofert, które nie spełniają naszych oczekiwań, np. proponują zbyt niskie sumy ubezpieczenia, nie umożliwiają zabezpieczenia kredytu, czy po prostu skierowane są do innej grupy wiekowej. To ogromna oszczędność czasu.
Wybór ubezpieczenia na życie krok po kroku
Zastanów się jakiej ochrony potrzebujesz
Zanim zaczniesz analizować rynek, ustal cel ochrony. Chcesz zabezpieczyć spłatę kredytu hipotecznego na wypadek śmierci? A może zależy Ci na ochronie na wypadek poważnego zachorowania lub konieczności leczenia za granicą? W bliskim otoczeniu pojawiły się zachorowania wymagające kosztownego leczenia i chcesz zabezpieczyć swoją rodzinę na wypadek konieczności podjęcia leczenia za granicą?
Zakres ochrony powinien być dopasowany do realnych potrzeb rodziny - zbyt szeroka ochrona niepotrzebnie drenuje portfel każdego miesiąca, a niedoubezpieczenie sprawia, że rodzina może nie otrzymać wsparcia finansowego, gdy naprawdę będzie go potrzebować.
Sprawdź dostępne polisy w rankingu ubezpieczeń na życie
Ranking polis na życie pozwala na szybkie zapoznanie się z ofertami różnych towarzystw ubezpieczeniowych. W ten sposób zaoszczędzisz czas na wstępnym przeglądaniu kilkunastu ofert w różnych źródłach informacji i poszukiwaniu optymalnej ochrony.
Ranking Lucky zbiera kluczowe informacje o polisach, tj. wiek przystąpienia, minimalna składka, zakres ubezpieczenia, zakres sumy ubezpieczenia, czy czas trwania umowy w jednym miejscu. Dodatkowo oferty można przeglądać wg. potrzeb:
ubezpieczenie rodzinne;
ubezpieczenie dla singla;
ubezpieczenie dla seniora;
ubezpieczenie dla studenta;
ubezpieczenie dla sportowców;
ubezpieczenie pod kredyt hipoteczny.
Skorzystaj z kalkulatora ubezpieczeń na życie
Zanim udasz się do agenta ubezpieczeniowego w Twojej okolicy i przypieczętujesz zakup ubezpieczenia podpisem na umowie, skorzystaj z kalkulatora ubezpieczeń. Wypełnij formularz potrzeb, a porównywarka znajdzie dla Ciebie propozycje dopasowanych ofert. To skróci czas znalezienia odpowiedniego ubezpieczenia.
Wybierz ofertę towarzystwa, która najbardziej odpowiada Twoim potrzebom podczas darmowej konsultacji
Jeżeli korzystasz z porównywarki ubezpieczeń to naturalnym, kolejnym krokiem w wyborze polisy jest konsultacja z ekspertem.
Darmowa konsultacja to najprostszy sposób na bezstresowe znalezienie dopasowanego ubezpieczenia bez straty czasu. Podczas rozmowy ekspert przekłada zawiłe punkty umów na prosty język i od razu wyjaśnia wszelkie wątpliwości. Otrzymujesz indywidualną analizę swoich potrzeb, dzięki czemu dowiadujesz się, za co warto zapłacić, a z czego bez żalu zrezygnować. Dodatkowo oszczędzasz godziny na samodzielnym porównywaniu wielu ofert, dostając gotowe i sprawdzone rozwiązania. Co najważniejsze, spotkanie jest w pełni bezpłatne i niezobowiązujące, więc zyskujesz cenną wiedzę bez żadnego ryzyka.
W przypadku indywidualnych polis jest jeszcze jedna korzyść - otrzymujesz wyliczenia składki różnych ofert uwzględniające Twoją indywidulaną sytuację (wiek, wybrany zakres ubezpieczenia, sumę ubezpieczenia, itd.) Nawet, wydawałoby się, najlepsza pod względem ochrony oferta, może okazać się złym wyborem jeżeli nie będzie dostosowana do możliwości finansowych rodziny.
Ważne
Wysokość składki ubezpieczenia na życie powinna być dopasowana do budżetu domowego.
Przeanalizuj dokumenty OWU i KID
To ostatni, ale kluczowy punkt procesu. Brak dokładnej analizy zapisów może kosztować mnóstwo nerwów, a nawet majątek... Zakup ubezpieczenia powinien być wyborem świadomym i przemyślanym. W indywidualnej polisie kluczowe są detale. Dzięki dokładnej analizie warunków umowy ubezpieczenia ograniczasz ryzyko niedopasowania ochrony i ewentualnej odmowy wypłaty pieniędzy. O tym, jak sprawnie poruszać się po tych dokumentach, dowiesz się z dalszej części artykułu.

Ekspert ds. ubezpieczeń
Wybór ubezpieczenia na życie to ważna decyzja, która wpływa na komfort i poczucie bezpieczeństwa całej rodziny. Koszt składki polisy, a także warunki umowy warto analizować w kontekście długoterminowego zobowiązania. Czy wysokość miesięcznej składki nie będzie zbyt dużym obciążeniem, jeśli pojawią się problemy finansowe? Czy polisa umożliwia podwyższenie sumy ubezpieczenia, dodanie do polisy nowych członków rodziny lub rozbudowanie zakresu ochrony? W przypadku wątpliwości warto porozmawiać z agentem ubezpieczeniowym, który pomoże przeanalizować sytuację i wybrać najlepsze rozwiązanie.
Jak szukać informacji w ogólnych warunkach ubezpieczenia?
Czytanie 50, a czasem nawet i 100 stron ogólnych warunków ubezpieczenia kilku polis może pokonać nawet najbardziej skrupulatnego i zdeterminowanego poszukiwacza najlepszej polisy. To całkowicie zrozumiałe. Szukając ubezpieczenia, które najlepiej spełni swoje zadanie i zadba o bezpieczeństwo bliskich powinniśmy skupić się na dobrym zrozumieniu kluczowych zagadnień.
Na co zwrócić uwagę w dokumencie OWU?
- Wyłączenia odpowiedzialności: zawierają informacje o sytuacjach, w których ubezpieczyciel może odmówić wypłaty świadczenia lub odszkodowania.
- Limity i karencje: sprawdź, czy ubezpieczyciel stosuje ograniczenia w wypłacie świadczeń, np. niektóre oferty stosują okres karencji na poważne zachorowanie.
- Definicje: sprawdź, w jaki sposób ubezpieczyciel definiuje poszczególne zdarzenia, np. nieszczęśliwy wypadek, poważne zachorowanie.
- Zasady wypłaty świadczeń: przeanalizuj jakich formalności należy dopełnić w przypadku wystąpienia zdarzenia; jakie dokumenty będą potrzebne, jak przebiega weryfikacja wniosku, jak długo czeka się na świadczenie.
Szukając informacji w OWU na komputerze czy telefonie warto korzystać z lupki, aby szybko dotrzeć do kluczowych pojęć. Z kolei po wydrukowaniu pliku warto zaznaczyć wszystkie kwestie, które budzą nasze wątpliwości - to dobra baza do rozmowy z agentem podczas konsultacji.
Najczęściej zadawane pytania
Autor
Spec. ds. ubezpieczeń
Redaktorka, autorka poradników o tematyce ubezpieczeniowej i finansowej z kilkuletnim doświadczeniem. Specjalizuje się w projektowaniu komunikacji opartej na potrzebach i emocjach ludzi.


